

 CLOSE
- あなたと未来をOPEN UP|株式会社アリトス
- ブログ一覧
- 法人の不動産売却について!税金の計算や節税対策も解説
法人の不動産売却について!税金の計算や節税対策も解説
2026-10-27
- この記事のハイライト
- ●法人の不動産売却にかかる税金は個人の仕組みと異なり事業の赤字と合算できるのが特徴
- ●税額は売却価格から取得費や譲渡費用を差し引いた利益に本業の損益などを反映して計算する
- ●法人ならではの節税対策として事業再編による経費計上や特例を利用した資産の買換えがある
法人が不動産を売却する際、個人の場合と比べて税金の仕組みや計算方法がどのように異なるのか、疑問を抱えてお困りではありませんか。
法人税と所得税の違いや複雑な決算処理を理解しないまま手続きを進めてしまうと、本来は抑えられたはずの税金を余分に支払うリスクが生じます。
本記事では、法人と個人における不動産売却時の税金の違いをはじめ、具体的な税額の算出方法や法人だからこそ活用できる効果的な節税対策について解説します。
不動産の売却による利益を最大化しつつ税金対策をおこないたいと検討されている法人の方は、ぜひご参考になさってくださいね。
\お気軽にご相談ください!/
法人と個人における不動産売却時の税金の違い
法人が不動産売却を検討する際、まずは法人と個人の違いをおさえる必要があり、譲渡所得にかかる税金には主に法人税や所得税、住民税があります。
それでは、それぞれの仕組みやメリットやデメリットについて解説していきます。
課税区分の違いと種類
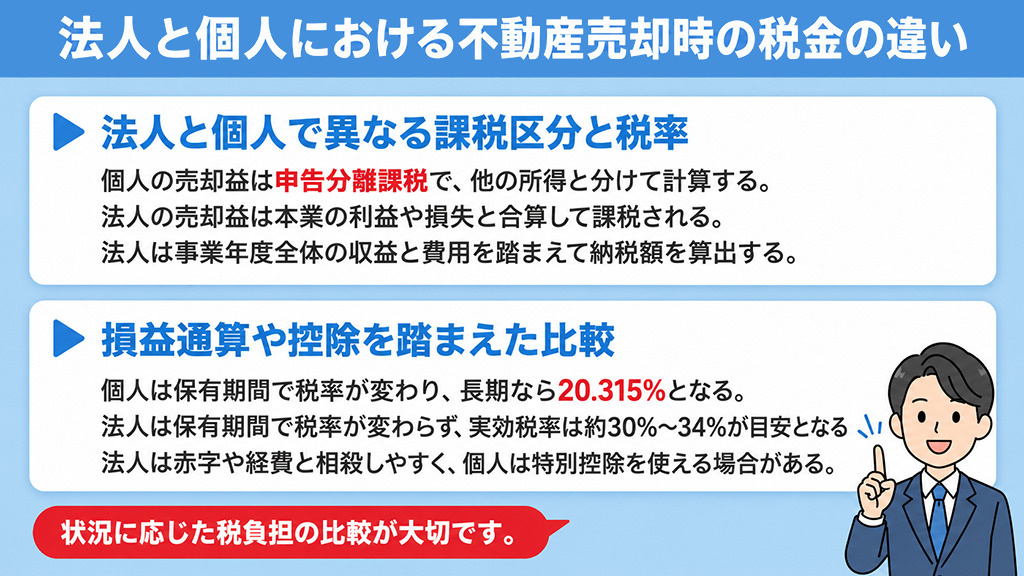
個人が不動産を売却して利益を得た場合、その譲渡所得は申告分離課税となり、給与所得や事業所得とは分けて税額を計算します。
そのため、事業で赤字が出ていても、原則として不動産の売却益とは相殺せず、所得税と住民税を納める仕組みです。
一方、法人の売却益は本業の利益や損失と合算し、法人全体の課税所得として課税されます。
法人には法人税や地方法人税、法人住民税、法人事業税などがかかり、これらを含めた負担割合を法人実効税率と呼びます。
つまり、法人では不動産の売却益だけで税額が決まるのではなく、事業年度全体の収益と費用を踏まえて、最終的な納税額を計算する点が大きな違いです。
税率と課税時期の違い
個人の税率は不動産の保有期間で変わり、売却年の1月1日時点で5年以下なら短期譲渡所得、5年超なら長期譲渡所得に区分されます。
短期譲渡所得の税率は39.63%、長期譲渡所得は20.315%となるため、売却時期によって税負担に差が生じます。
一方、法人は保有期間によって税率が変わらず、中小法人の法人実効税率は一般に約30%〜34%が目安です。
また、個人は売却した翌年に確定申告をおこないますが、法人は原則として決算日の翌日から2か月以内に申告と納付をおこないます。
そのため、決算期の早い段階で売却すると、売却代金の受領から納税まで比較的長く資金を確保できる場合があります。
両者のメリットと欠点
法人は不動産の売却益と本業の赤字を合算できるため、会社全体の課税所得を調整しやすい点が大きなメリットです。
たとえば、役員退職金や設備投資など必要な経費を同じ事業年度に計上すれば、売却益と相殺しながら事業基盤の整備も進められます。
また、青色申告をしている法人では、一定の要件を満たせば繰越欠損金を原則最長10年間繰り越し、売却益と相殺できます。
一方、個人は損益通算の範囲が限られるものの、長期譲渡所得なら20.315%の税率が適用される点が特徴です。
さらに、マイホームの3,000万円特別控除などを利用できる場合もあるため、所有目的や決算状況を踏まえて比較することが大切です。
▼この記事も読まれています
不動産会社の選び方は?売却を成功させるコツを解説!
\お気軽にご相談ください!/
法人が不動産売却時に納める税額の計算方法
前章では法人と個人の税制の違いについて述べましたが、実際に自社で売却したらいくらになるのか気になりますよね。
ここでは、法人の不動産売却にかかる税額の具体的な計算手順について解説します。
必要な費用の洗い出し
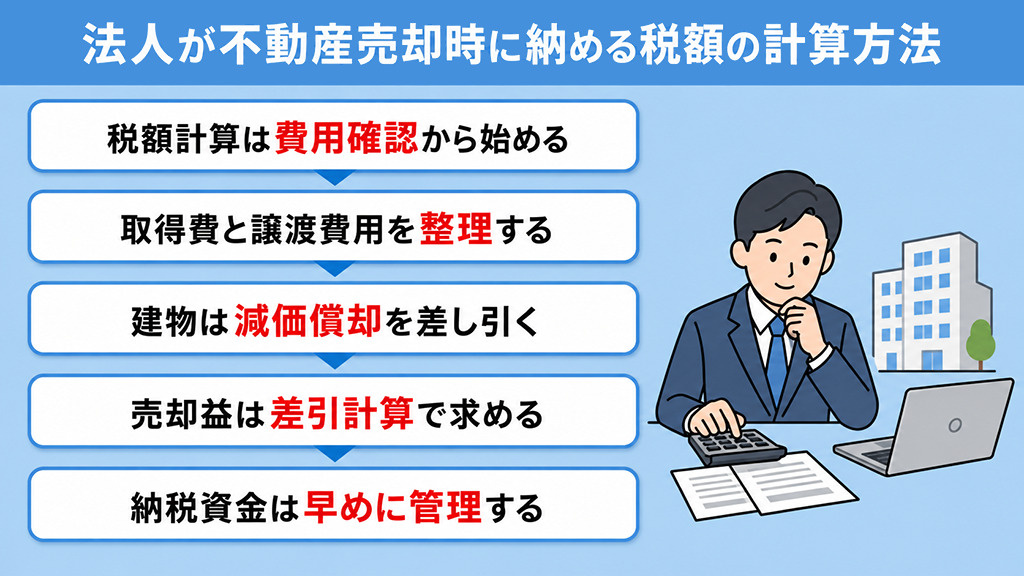
税額を計算する前に、取得費や譲渡費用、建物の減価償却累計額を確認したうえで、売却時点の帳簿価額を正確に把握しましょう。
取得費には購入代金のほか、取得時の仲介手数料や登録免許税、不動産取得税など、物件を取得するために支払った費用が含まれます。
一方、建物は減価償却をおこなうため、購入代金からこれまでの減価償却累計額を差し引いて帳簿価額を求めます。
譲渡費用には売却時の仲介手数料や印紙税、取り壊し費用、測量費など、売却に直接必要だった支出を計上して計算しましょう。
ただし、日常的な修繕費や固定資産税は維持管理に関する費用のため、譲渡費用とは区別して整理することが重要です。
実例を用いた計算手順
たとえば、売却価格8,000万円、土地の帳簿価額3,000万円、建物の帳簿価額2,000万円、譲渡費用300万円のケースで考えます。
この場合、売却価格から土地と建物の帳簿価額5,000万円、譲渡費用300万円を差し引くと、売却益は2,700万円です。
本業の損益が0円で、法人実効税率を34%と仮定すると、法人税や地方税などの合計は約918万円となります。
なお、土地の売却には消費税がかかりませんが、法人が事業として売却する建物部分には原則として消費税が課税されます。
実際の消費税額は仕入税額控除なども踏まえて計算するため、法人税等とは分けて確認しておくことが大切です。
決算処理時の注意点
決算では不動産の売却益だけを見るのではなく、本業の利益や赤字、繰越欠損金などを含めて課税所得を確認します。
たとえば、本業で1,000万円の赤字があり、売却益が2,700万円なら、単純計算では差し引き後の1,700万円が課税所得の基礎となります。
また、前事業年度の法人税額が一定額を超える法人では、事業年度の途中で中間申告や納付が必要になる場合があるため事前に確認が必要です。
前期に不動産売却で税額が大きく増えた場合には、当期の実績を反映した仮決算による中間申告を検討する方法もあります。
そのため、売却後は納税予定額を早めに見積もり、売却代金の一部を納税資金として分けて管理すると安心です。
▼この記事も読まれています
不動産売却で健康保険料はどうなる?上がるケースや抑える方法も解説
\お気軽にご相談ください!/
法人だから実践できる不動産売却時の節税手法
ここまで法人の税金に関する基本と計算方法を解説しましたが、利益を手元に残すための節税対策もおさえておきましょう。
最後に、法人だからこそ使える効果的な節税方法について解説していきます。
組織再編を活用した対策
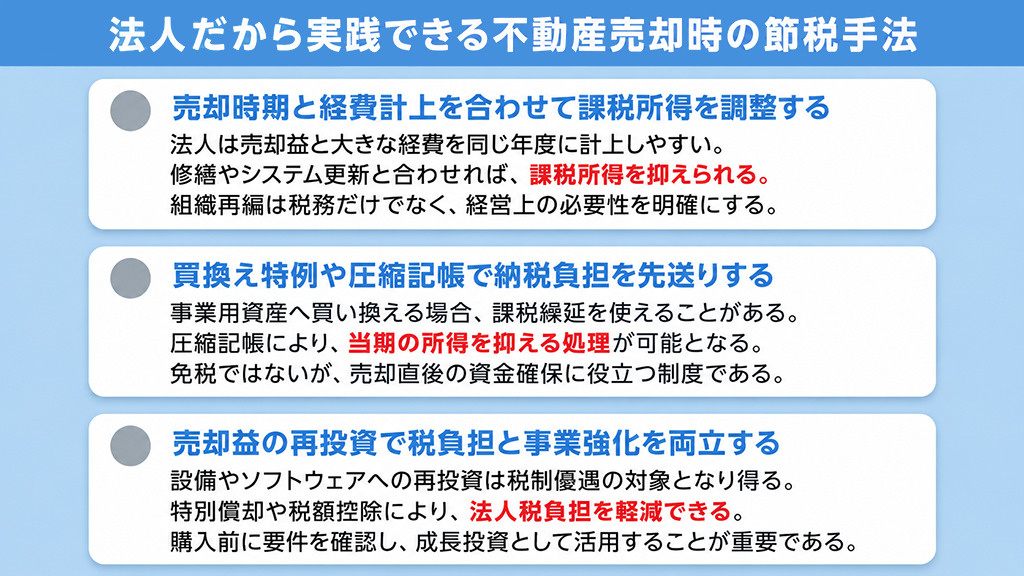
法人では、不動産を売却する時期と大きな経費が発生する時期を合わせることで、事業年度全体の課税所得を調整しやすくなります。
たとえば、工場の大規模修繕やシステム更新などを予定している場合、必要に応じて決算期も含めた資金計画を見直す方法があります。
売却益と必要な経費を同じ事業年度に計上できれば、会社全体の所得を抑えながら将来に向けた投資を進められるでしょう。
また、事業上の目的に沿って分社化する場合は、法人ごとの税率や損金算入の仕組みを活用できるケースもあります。
ただし、組織再編は税金だけを目的にせず、事業の多角化やリスク分散など経営上の必要性を明確にし、税務上の要件を確認して進めることが大切です。
特例を利用した課税繰延
不動産の売却資金で新たな事業用資産を取得する場合は、特定の事業用資産の買換えの特例や圧縮記帳を活用できることがあります。
一定の要件を満たす土地や建物を売却し、対象となる資産へ買い換えると、売却益に対する課税の一部を将来へ繰り延べられます。
圧縮記帳は、買換資産の帳簿価額を一定額減額し、その分を圧縮損として計上することで当期の所得を抑える会計処理です。
対象割合は条件によって異なるため、売却資産や買換資産の所在地、取得時期などを事前に確認する必要があります。
なお、税金が免除される制度ではありませんが、売却直後の納税負担を抑え、事業に必要な資金を確保しやすくなる点がメリットです。
売却益の再投資と減税
不動産の売却益を設備やソフトウェアへ再投資する場合は、中小企業向けの設備投資税制を活用できる可能性があります。
たとえば、中小企業投資促進税制では、対象設備について特別償却や税額控除を選択できる場合があり、法人税負担の軽減につながるでしょう。
また、中小企業経営強化税制では、認定を受けた経営力向上計画に基づく対象設備について、即時償却や税額控除を利用できるケースがあります。
ただし、対象となる設備や取得時期、事前手続きなどの要件があるため、購入前に制度の適用可否を確認しましょう。
売却益を将来の成長につながる設備へ再投資すれば、税負担を調整しながら事業基盤の強化も進めやすくなります。
▼この記事も読まれています
不動産売却で印鑑証明は必要?印鑑との違いと必要なタイミングを解説
まとめ
法人の不動産売却益は総合課税として扱われるため、個人のように所有期間で税率は変わらず、本業の赤字と合算して柔軟に課税所得を調整できます。
納付する税額は、売却価格から取得費や建物の減価償却累計額などを差し引いた利益に対し、約30%から34%の法人実効税率を掛けて計算します。
決算期の変更や買換え特例による課税の先送り、設備への再投資による減税措置を活用すれば、法人ならではの大きな節税効果が期待できるでしょう。
墨田区の不動産売却なら株式会社アリトスへ。
不動産売却だけではなく、土地活用のご提案も可能です。
税理士・弁護士と連携し、スムーズにお客様の問題を解決していきますので、お気軽にお問い合わせください。

株式会社アリトス
人間関係、家族、仕事、資産(お金、不動産、動産) で人それぞれが抱える課題を解決する為、弊社ができることは 人が常に笑顔になれるために、不動産を通じて課題解決を行い、 資産向上による心の健康とご家族の幸せをサポートしていきます。
■強み
・中古住宅における売却実績の豊富さ
・境界問題や相続案件にも対応可能
■事業
・不動産売却
・不動産に関するコンサルティング業
・建物リフォーム業

